Domain risikorente.de kaufen?
Wir ziehen mit dem Projekt
risikorente.de um.
Sind Sie am Kauf der Domain
risikorente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain risikorente.de kaufen?
Was ist der Kabelquerschnitt bei 200A?
Der Kabelquerschnitt bei 200A hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Kabels, der Länge der Leitung und der zulässigen Spannungsabfall. Es ist wichtig, die spezifischen Anforderungen und Normen für die Installation zu berücksichtigen, um den richtigen Kabelquerschnitt zu bestimmen. In der Regel wird für einen Strom von 200A ein Kabelquerschnitt von mindestens 35 mm² empfohlen. **
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
Ähnliche Suchbegriffe für ABN-ABNRS309X0482-Wandlerschrank-200A
Top-Angebote
Produkte zum Begriff ABN-ABNRS309X0482-Wandlerschrank-200A:
-
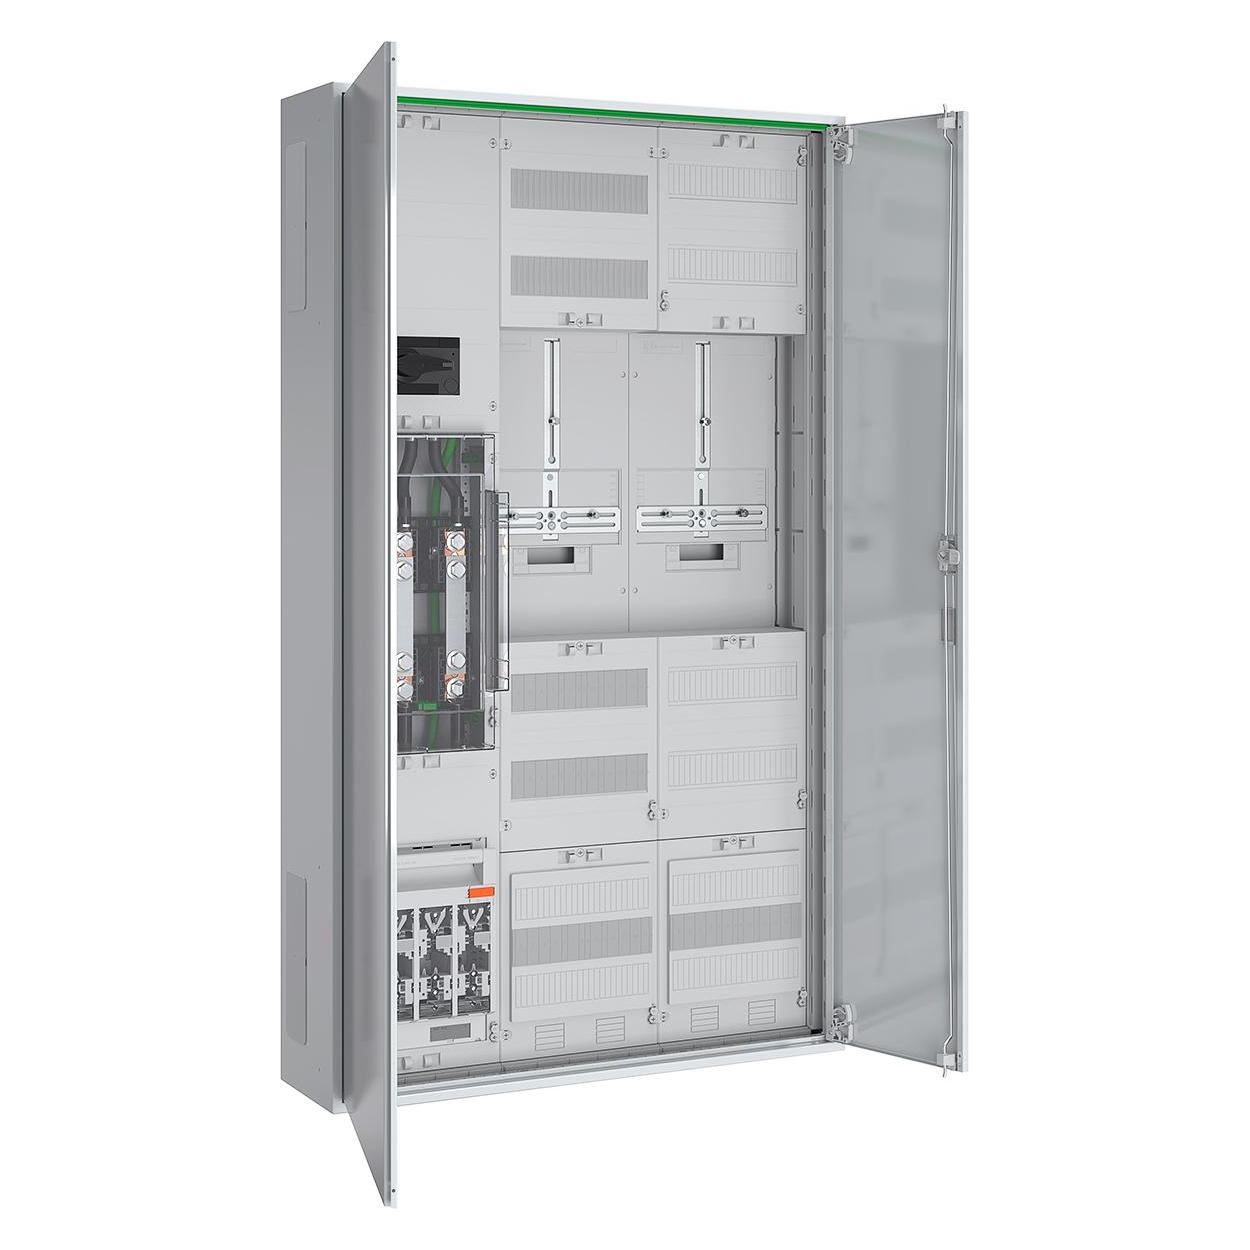
ABN Wandlerschrank Thüringen WS35X1382N 4polig m. LastschalterEinleitung Der ABN Wandlerschrank LS WS35X1382N 4-polig ist ein elektrischer Verteilschrank für den Einsatz in Installationen mit vier Polen.Eigenschaften - Wandschrank mit integriertem Lastschalter - 4-polige Ausführung für umfassende Absicherung - Ausgelegt für eine Stromstärke von 250A - Verdrahtung für Kabelquerschnitte bis 95mm² - Robuste Bauweise für WandmontageLieferumfang - 1 x Wandlerschrank Lastteil 250A - 1 x Lastschalter 4-polig - 1 x Verdrahtung 95mm² 4-polig Bitte beachte: Dekoration nicht im Lieferumfang enthalten. slieferung: Dieser Artikel wird per versendet. Die wird sich nachdem wir den Artikel versendet haben, mit Ihnen telefonisch in Verbindung setzen und einen Termin abstimmen. Hierzu ist es zwingend erforderlich, dass Sie uns eine mitteilen, unter der Sie tagsüber erreichbar sind. ABN Wandlerschrank Thüringen WS35X1382N 4polig m. Lastschalter - Braun2246,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
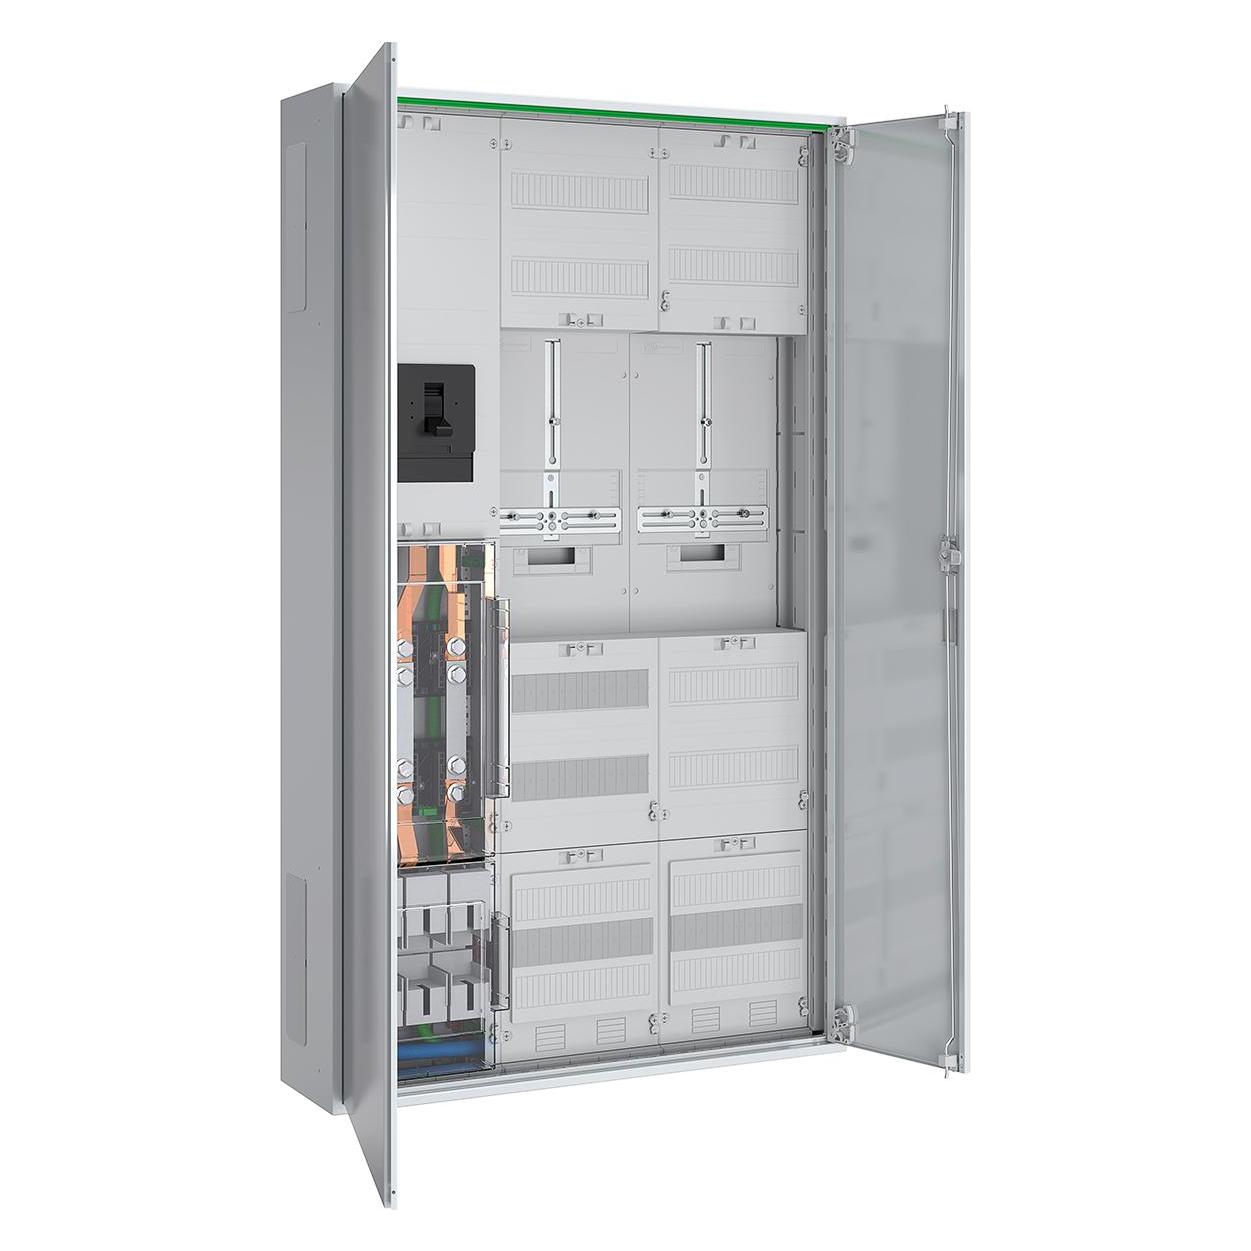
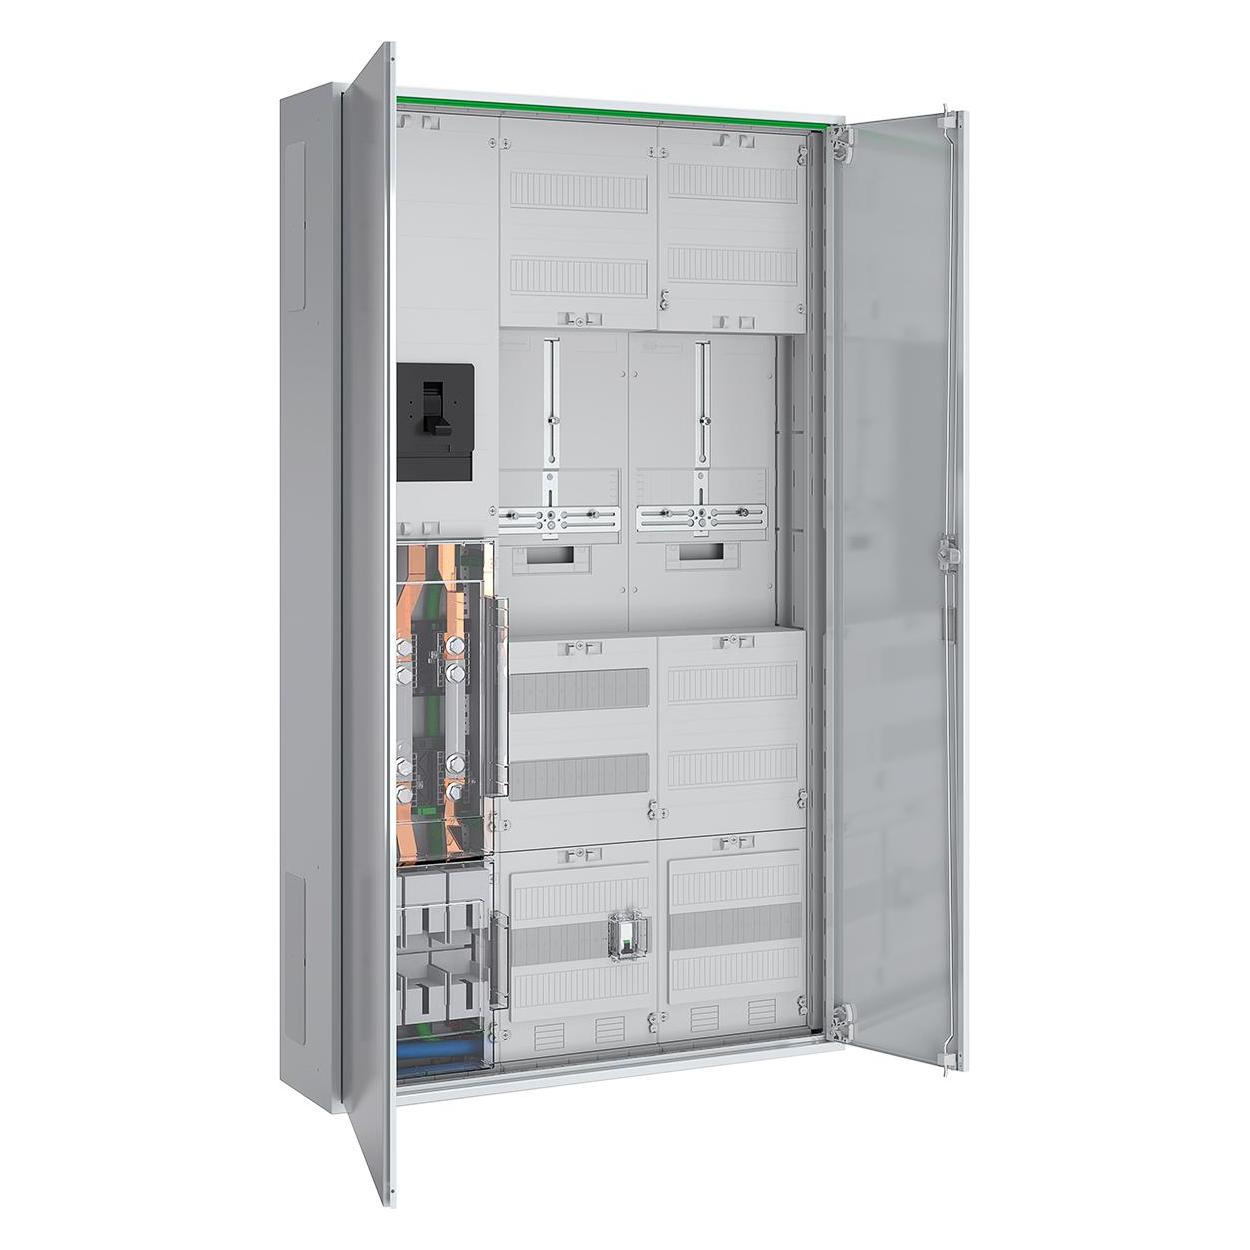
ABN BRAUN AG Wandlerschrank 100A 1 StückEinleitung Der ABN Wandlerschrank 100A ABNRS307X0141 ist ein elektrischer Schrank für den Einsatz in Installationen mit einer Nennstromstärke von 100 Ampere.Eigenschaften - Schutzisolierter Zählerschrank mit IP44-Gehauseschutz - Bestückt mit 2 NAR und 40 mm Sammelschienensystem 12x5 mm - NH00-Unterteil mit Klarsichtabdeckung und N/PE-Anschluss - Integrierte Steuersicherung mit LS 1p B10 25kA - Wandlermodul mit Klarsichtabdeckung für einfache Kontrolle - Drei Wandlerlaschen Bauform A für präzise Strommessung - Lasttrennschalter 3-polig mit 125 A Nennstrom und N/PE-Klemme - Zusätzlicher Wandlerraum mit 12 TE und Spannungspfadsicherungen - 3-Punkt Zählerplatz mit 450 mm Breite für flexible Montage - Kommunikations- und Verteilerfeld mit 7-poligen Steuerleitungsklemmen und RJ45-SchnittstellenLieferumfang - 1 x Zählerschrank schutzisoliert in IP44 - 2 x NAR mit 40 mm Sammelschienensystem 12x5 mm bestückt mit NH00 Unterteil mit Klarsichtabdeckung und N/PE Anschluss - 5 x Sammelschienenklemme4136,57 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man eine langfristige Finanzabsicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen Versicherung, Altersvorsorge und Vermögensaufbau zu gewährleisten?
Um eine langfristige Finanzabsicherung für die Zukunft zu planen und umzusetzen, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Dazu gehört auch, sich über verschiedene Anlageformen wie Aktien, Anleihen oder Immobilien zu informieren und eine diversifizierte Anlagestrategie zu entwickeln. Des Weiteren sollte man sich frühzeitig um eine solide Altersvorsorge kümmern, beispielsweise durch private Rentenversicherungen oder betriebliche Altersvorsorge. Zudem ist es ratsam, sich umfassend gegen Risiken wie Krankheit, Unfall oder Berufsunfähigkeit abzusichern, indem man verschiedene Versicherungen wie Krankenversicherung, Berufsunfähigkeitsversicherung oder Haftpflichtversicher **
-
Wie wirkt sich die Rentenversicherung auf die langfristige finanzielle Absicherung im Alter aus?
Die Rentenversicherung bietet eine regelmäßige Einkommensquelle im Alter, die die finanzielle Absicherung gewährleistet. Sie hilft dabei, Altersarmut vorzubeugen und den Lebensstandard im Ruhestand zu sichern. Langfristig ermöglicht sie eine stabile finanzielle Basis für die Rentner. **
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge effektiv durchgeführt werden, um die langfristige finanzielle Stabilität und Rentabilität zu gewährleisten?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge erfordert eine sorgfältige Analyse der demografischen, wirtschaftlichen und gesetzlichen Rahmenbedingungen, um langfristige finanzielle Stabilität zu gewährleisten. Es ist wichtig, die Lebenserwartung, das Renteneintrittsalter und andere demografische Faktoren zu berücksichtigen, um realistische Annahmen für die Beitragskalkulation zu treffen. Zusätzlich sollten die aktuellen und zukünftigen Kapitalmarktentwicklungen sowie die gesetzlichen Anforderungen in die Kalkulation einbezogen werden, um die Rentabilität der Beiträge sicherzustellen. Eine regelmäßige Überprüfung und Anpassung der Beitragskalkulation an veränderte Rahmenbed **
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge effektiv durchgeführt werden, um die langfristige finanzielle Stabilität und Rentabilität zu gewährleisten?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge kann effektiv durchgeführt werden, indem umfassende Datenanalysen und Risikobewertungen durchgeführt werden, um die langfristigen finanziellen Verpflichtungen zu verstehen und angemessen zu berücksichtigen. Zudem ist es wichtig, die demografische Entwicklung und gesetzliche Rahmenbedingungen zu berücksichtigen, um langfristige Rentabilität zu gewährleisten. Eine regelmäßige Überprüfung und Anpassung der Beitragskalkulation an veränderte Marktbedingungen und Risikoprofile ist ebenfalls entscheidend, um die finanzielle Stabilität zu sichern. Schließlich ist eine transparente Kommunikation mit den Versicherten und Arbeitgebern über die Beitragskalkulation **
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge effektiv durchgeführt werden, um die langfristige finanzielle Stabilität und Rentabilität zu gewährleisten?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge sollte auf einer fundierten Analyse der demografischen, wirtschaftlichen und gesetzlichen Rahmenbedingungen basieren. Es ist wichtig, die langfristigen finanziellen Verpflichtungen und Risiken sorgfältig zu berücksichtigen, um eine angemessene Beitragshöhe festzulegen. Zudem sollten regelmäßige Überprüfungen und Anpassungen der Kalkulation vorgenommen werden, um auf Veränderungen in der Marktsituation und im gesetzlichen Umfeld reagieren zu können. Eine transparente Kommunikation mit den Versicherten und Arbeitgebern über die Beitragskalkulation und die zugrundeliegenden Annahmen ist ebenfalls entscheidend, um Vertrauen und langfristige Rentabilität **
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge effektiv durchgeführt werden, um die langfristige finanzielle Stabilität und Rentabilität zu gewährleisten?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge kann effektiv durchgeführt werden, indem umfassende Datenanalysen und Risikobewertungen durchgeführt werden, um die langfristigen finanziellen Verpflichtungen zu verstehen und angemessen zu berücksichtigen. Zudem ist es wichtig, die demografische Entwicklung und gesetzliche Rahmenbedingungen zu berücksichtigen, um langfristige Rentabilität zu gewährleisten. Eine regelmäßige Überprüfung und Anpassung der Beitragskalkulation an veränderte Marktbedingungen und Risikoprofile ist ebenfalls entscheidend, um langfristige finanzielle Stabilität zu gewährleisten. Schließlich ist eine transparente Kommunikation mit den Versicherten und Arbeitgebern über die Be **
Top-Angebote
Produkte zum Begriff ABN-ABNRS309X0482-Wandlerschrank-200A:
-
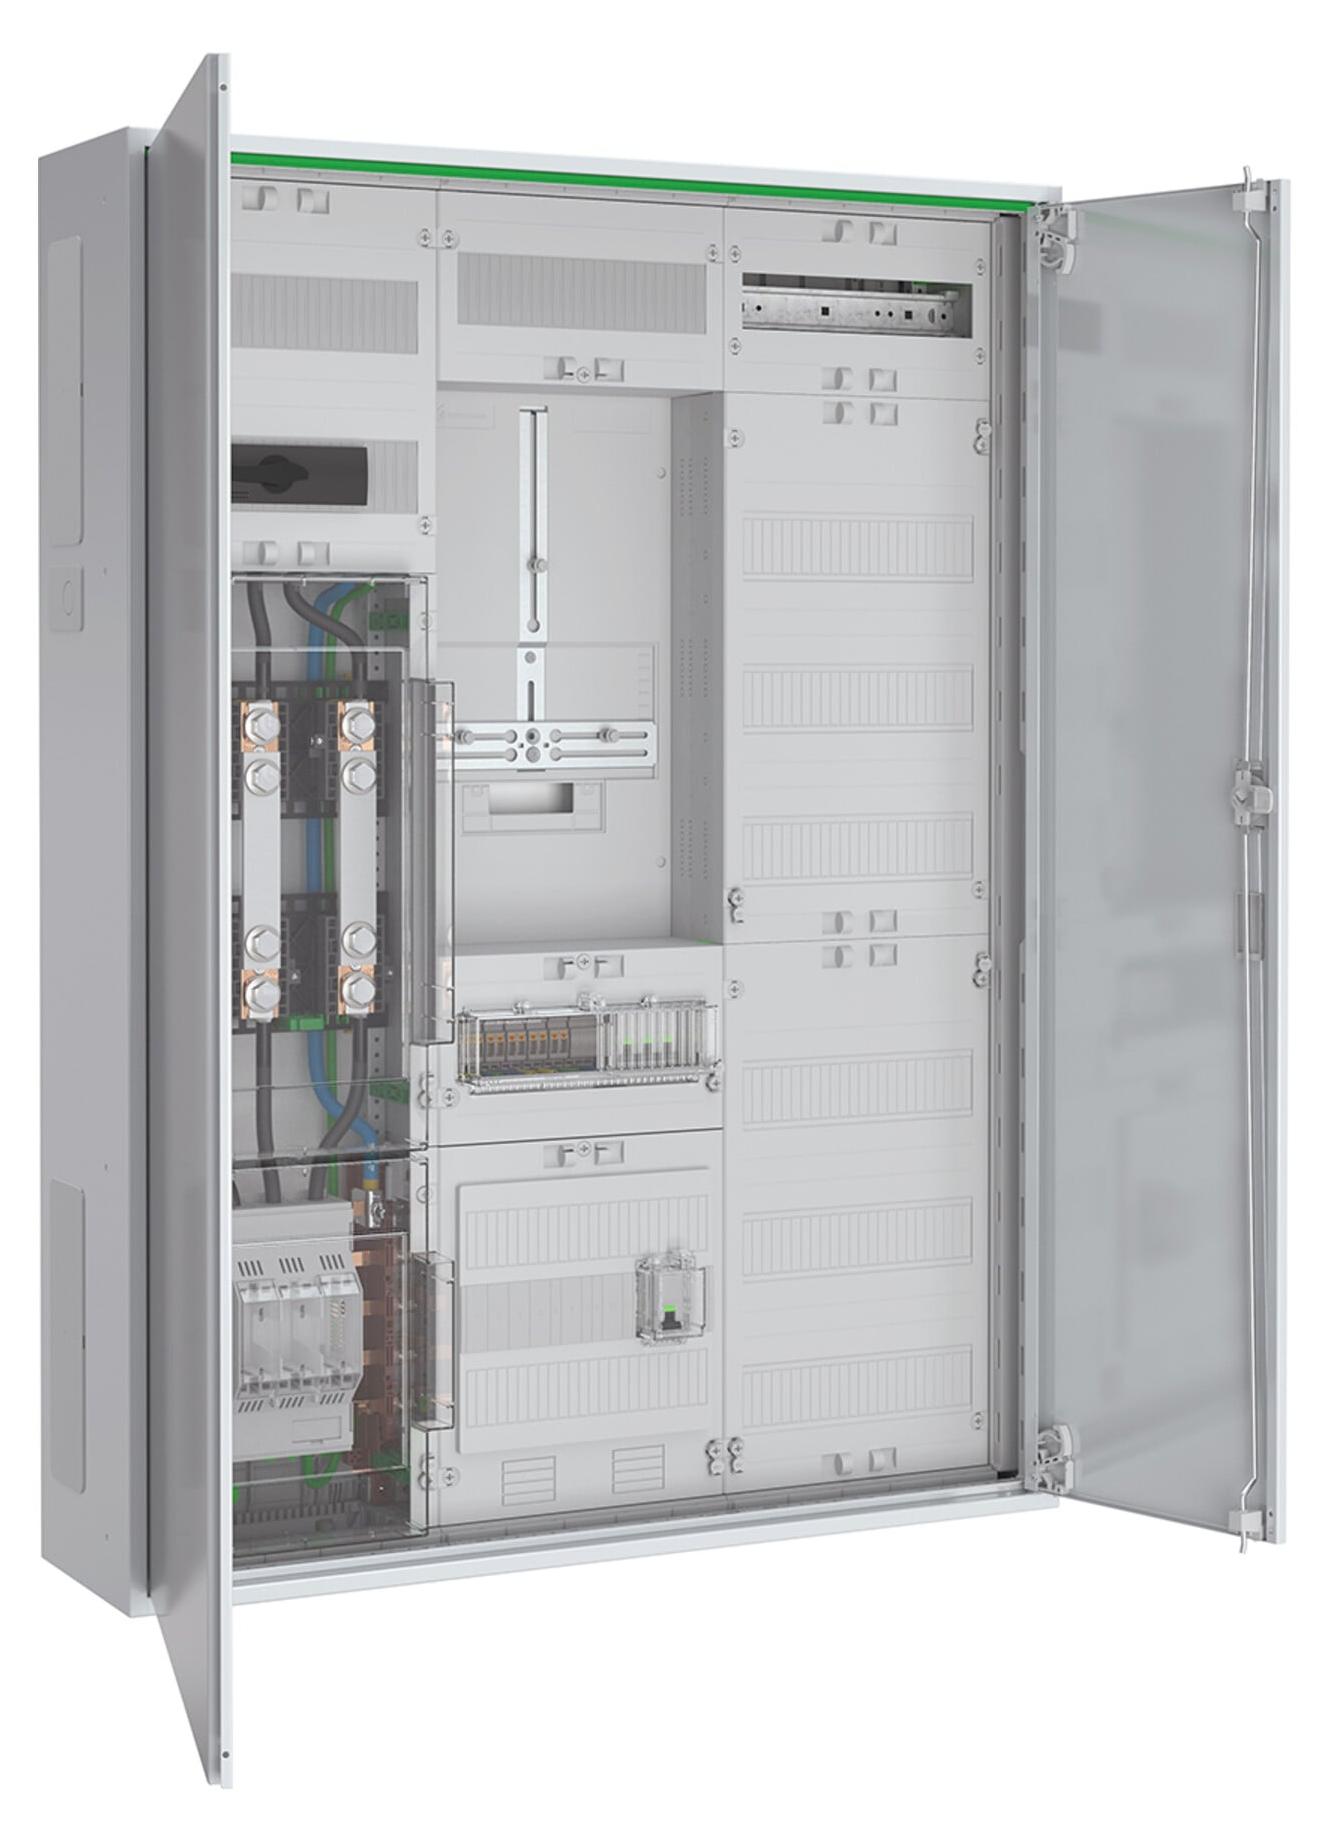
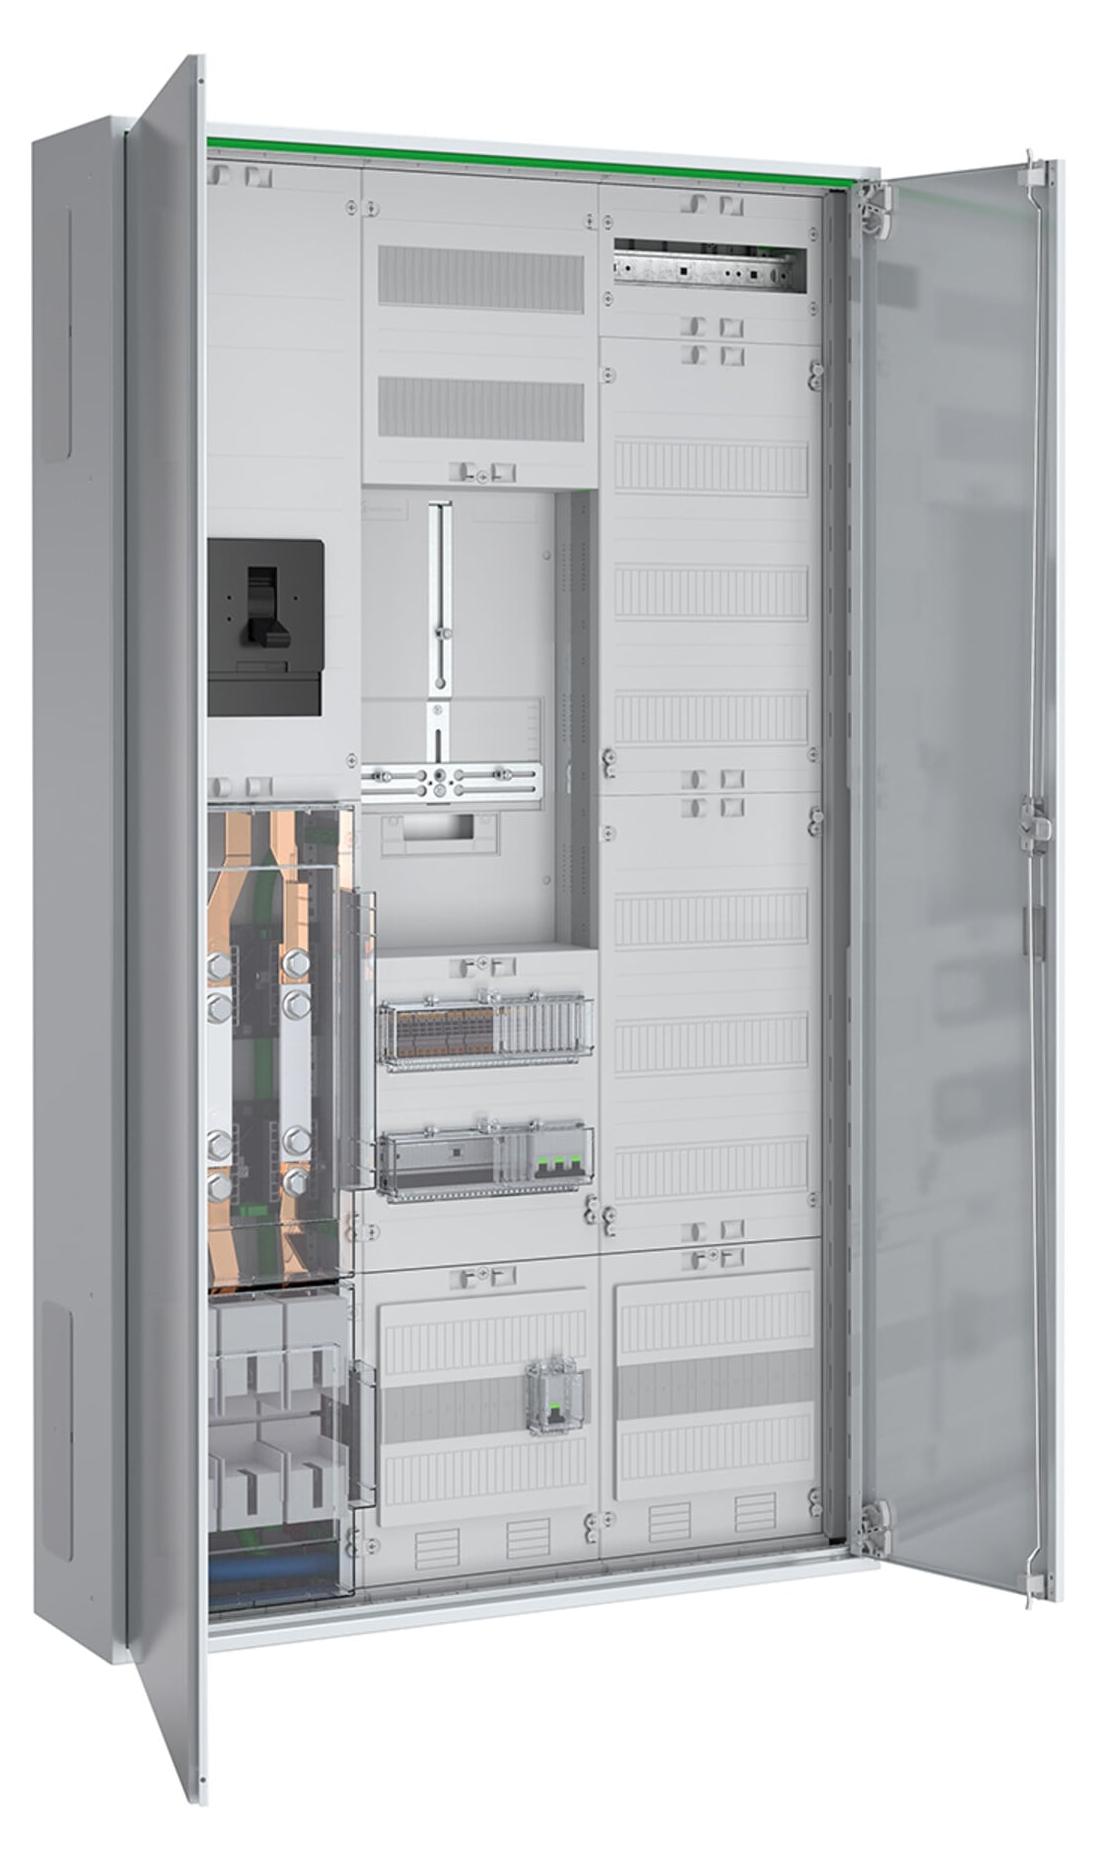
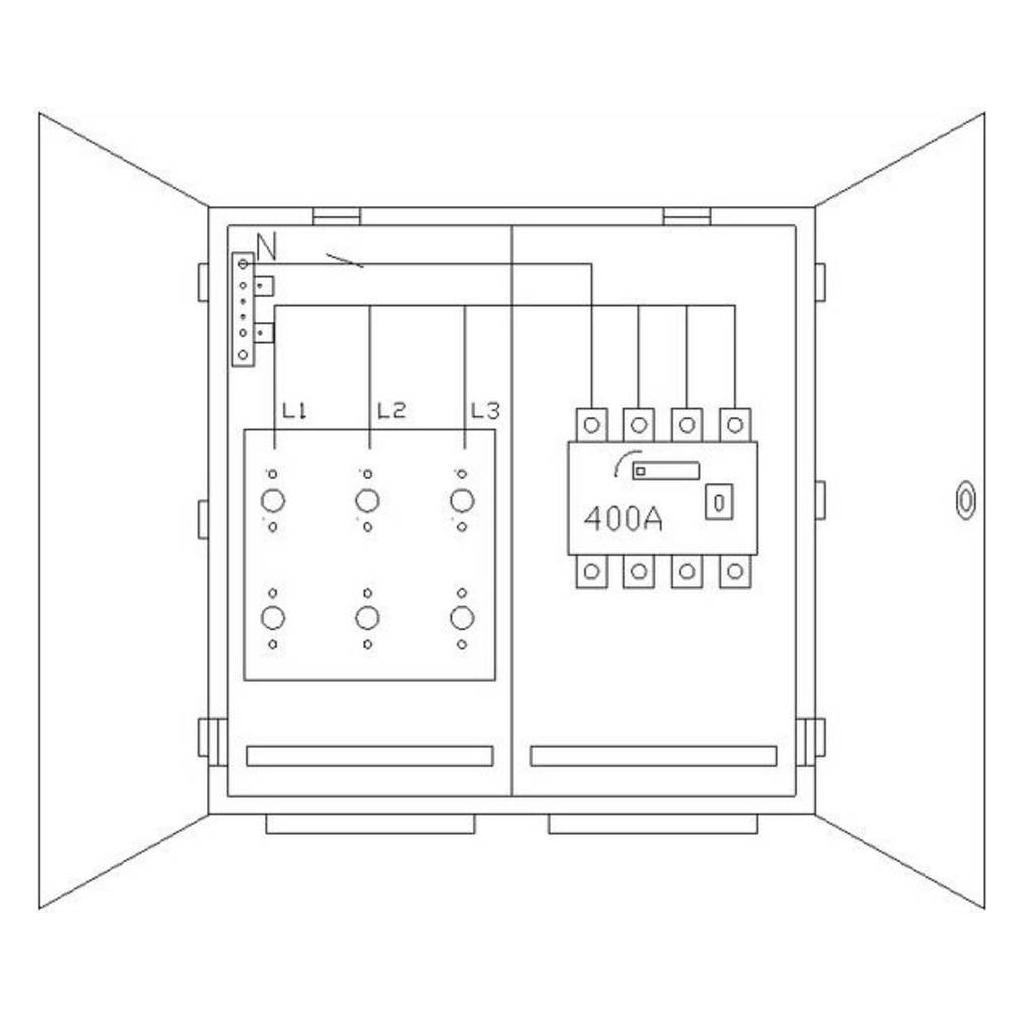
ABN Wandlerschrank 200A TAB 5-pol. NH1 AB=LA 250AWandlermessschrank 200 A nach Dauerstrom FNN Standard bestehend aus: Zählerschrank schutzisoliert in IP44, 3x NAR mit 40 mm Sammelschienensystem 2x12x5 mm bestückt mit NH1-Trenner, 4x Sammelschienenklemme 120 mm2, 1x Sammelschienenklemme 70 mm2, 1x Wandlermodul BxH 250x450 mm mit Klarsichtabdeckung, 3x Wandlerlasche Bauform A mit 30x5x170 mm, 1x AAR BxH 250x450 mm mit Lasttrennschalter 3-polig 250 A und Klemme für N und PE, 1x Wandlerzusatzraum BxH 250x300 mm 24 TE bestückt mit Spannungspfadsicherungen 4x LS 1p B10 25kA und Wandler-Trennklemmen nach FNN Standard, 1x 3-Punkt Zählerplatz 450 mm, 1x 3-Punkt FRE-Platz 450 mm, 1x APZ-Raum 300 mm mit RJ45 Schnittstelle2869,68 €*Versand: 85,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Kabelquerschnitt bei 200A?
Der Kabelquerschnitt bei 200A hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Kabels, der Länge der Leitung und der zulässigen Spannungsabfall. Es ist wichtig, die spezifischen Anforderungen und Normen für die Installation zu berücksichtigen, um den richtigen Kabelquerschnitt zu bestimmen. In der Regel wird für einen Strom von 200A ein Kabelquerschnitt von mindestens 35 mm² empfohlen. **
-
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
-
Wie kann man eine langfristige Finanzabsicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen Versicherung, Altersvorsorge und Vermögensaufbau zu gewährleisten?
Um eine langfristige Finanzabsicherung für die Zukunft zu planen und umzusetzen, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Dazu gehört auch, sich über verschiedene Anlageformen wie Aktien, Anleihen oder Immobilien zu informieren und eine diversifizierte Anlagestrategie zu entwickeln. Des Weiteren sollte man sich frühzeitig um eine solide Altersvorsorge kümmern, beispielsweise durch private Rentenversicherungen oder betriebliche Altersvorsorge. Zudem ist es ratsam, sich umfassend gegen Risiken wie Krankheit, Unfall oder Berufsunfähigkeit abzusichern, indem man verschiedene Versicherungen wie Krankenversicherung, Berufsunfähigkeitsversicherung oder Haftpflichtversicher **
-
Wie wirkt sich die Rentenversicherung auf die langfristige finanzielle Absicherung im Alter aus?
Die Rentenversicherung bietet eine regelmäßige Einkommensquelle im Alter, die die finanzielle Absicherung gewährleistet. Sie hilft dabei, Altersarmut vorzubeugen und den Lebensstandard im Ruhestand zu sichern. Langfristig ermöglicht sie eine stabile finanzielle Basis für die Rentner. **
Ähnliche Suchbegriffe für ABN-ABNRS309X0482-Wandlerschrank-200A
-
ABN Wandlerschrank Thüringen WS35X1382N 4polig m. LastschalterEinleitung Der ABN Wandlerschrank LS WS35X1382N 4-polig ist ein elektrischer Verteilschrank für den Einsatz in Installationen mit vier Polen.Eigenschaften - Wandschrank mit integriertem Lastschalter - 4-polige Ausführung für umfassende Absicherung - Ausgelegt für eine Stromstärke von 250A - Verdrahtung für Kabelquerschnitte bis 95mm² - Robuste Bauweise für WandmontageLieferumfang - 1 x Wandlerschrank Lastteil 250A - 1 x Lastschalter 4-polig - 1 x Verdrahtung 95mm² 4-polig Bitte beachte: Dekoration nicht im Lieferumfang enthalten. slieferung: Dieser Artikel wird per versendet. Die wird sich nachdem wir den Artikel versendet haben, mit Ihnen telefonisch in Verbindung setzen und einen Termin abstimmen. Hierzu ist es zwingend erforderlich, dass Sie uns eine mitteilen, unter der Sie tagsüber erreichbar sind. ABN Wandlerschrank Thüringen WS35X1382N 4polig m. Lastschalter - Braun2246,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ABN BRAUN AG Wandlerschrank 100A 1 StückEinleitung Der ABN Wandlerschrank 100A ABNRS307X0141 ist ein elektrischer Schrank für den Einsatz in Installationen mit einer Nennstromstärke von 100 Ampere.Eigenschaften - Schutzisolierter Zählerschrank mit IP44-Gehauseschutz - Bestückt mit 2 NAR und 40 mm Sammelschienensystem 12x5 mm - NH00-Unterteil mit Klarsichtabdeckung und N/PE-Anschluss - Integrierte Steuersicherung mit LS 1p B10 25kA - Wandlermodul mit Klarsichtabdeckung für einfache Kontrolle - Drei Wandlerlaschen Bauform A für präzise Strommessung - Lasttrennschalter 3-polig mit 125 A Nennstrom und N/PE-Klemme - Zusätzlicher Wandlerraum mit 12 TE und Spannungspfadsicherungen - 3-Punkt Zählerplatz mit 450 mm Breite für flexible Montage - Kommunikations- und Verteilerfeld mit 7-poligen Steuerleitungsklemmen und RJ45-SchnittstellenLieferumfang - 1 x Zählerschrank schutzisoliert in IP44 - 2 x NAR mit 40 mm Sammelschienensystem 12x5 mm bestückt mit NH00 Unterteil mit Klarsichtabdeckung und N/PE Anschluss - 5 x Sammelschienenklemme4136,57 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ABN BRAUN AG Wandlerschrank 250A 1 StückEinleitung Der ABN Wandlerschrank 250A ABNRS309X0143 ist ein elektrischer Schrank zur Verteilung und Steuerung von Strom in industriellen Anwendungen.Eigenschaften - Schutzisolierter Zählerschrank mit IP44 Gehäuse - Bestückt mit 3x NAR und 40 mm Sammelschiene 2x12x5 mm - NH2-Unterteil mit Klarsichtabdeckung und N/PE Anschluss - Mehrere Sammelschienenklemmen für 185 mm² und 120 mm² Kabelquerschnitt - Integrierte Steuersicherung mit LS 1p B10 25kA - Wandlermodul mit Klarsichtabdeckung, Baugröße 250x450 mm - Drei Wandlerlaschen Bauform A mit 30x5x170 mm - AAR mit 3-poligem Lasttrennschalter 400 A und N/PE Klemme - Wandlerzusatzraum 250x300 mm mit 24 TE, bestückt mit Spannungspfadsicherungen und Wandler-Trennklemmen - 3-Punkt Zählerplatz und 3-Punkt FRE-Platz jeweils 450 mm breit - Kommunikations- und Verteilerfeld mit 7-poligen Steuerleitungsklemmen und RJ45 Schnittstellen - Ausführung nach TAB Standwerke München (TAB SWM) VorgabenLieferumfang - 1 x Zählerschrank schutzisoliert in IP44 -4985,02 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge effektiv durchgeführt werden, um die langfristige finanzielle Stabilität und Rentabilität zu gewährleisten?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge erfordert eine sorgfältige Analyse der demografischen, wirtschaftlichen und gesetzlichen Rahmenbedingungen, um langfristige finanzielle Stabilität zu gewährleisten. Es ist wichtig, die Lebenserwartung, das Renteneintrittsalter und andere demografische Faktoren zu berücksichtigen, um realistische Annahmen für die Beitragskalkulation zu treffen. Zusätzlich sollten die aktuellen und zukünftigen Kapitalmarktentwicklungen sowie die gesetzlichen Anforderungen in die Kalkulation einbezogen werden, um die Rentabilität der Beiträge sicherzustellen. Eine regelmäßige Überprüfung und Anpassung der Beitragskalkulation an veränderte Rahmenbed **
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge effektiv durchgeführt werden, um die langfristige finanzielle Stabilität und Rentabilität zu gewährleisten?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge kann effektiv durchgeführt werden, indem umfassende Datenanalysen und Risikobewertungen durchgeführt werden, um die langfristigen finanziellen Verpflichtungen zu verstehen und angemessen zu berücksichtigen. Zudem ist es wichtig, die demografische Entwicklung und gesetzliche Rahmenbedingungen zu berücksichtigen, um langfristige Rentabilität zu gewährleisten. Eine regelmäßige Überprüfung und Anpassung der Beitragskalkulation an veränderte Marktbedingungen und Risikoprofile ist ebenfalls entscheidend, um die finanzielle Stabilität zu sichern. Schließlich ist eine transparente Kommunikation mit den Versicherten und Arbeitgebern über die Beitragskalkulation **
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge effektiv durchgeführt werden, um die langfristige finanzielle Stabilität und Rentabilität zu gewährleisten?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge sollte auf einer fundierten Analyse der demografischen, wirtschaftlichen und gesetzlichen Rahmenbedingungen basieren. Es ist wichtig, die langfristigen finanziellen Verpflichtungen und Risiken sorgfältig zu berücksichtigen, um eine angemessene Beitragshöhe festzulegen. Zudem sollten regelmäßige Überprüfungen und Anpassungen der Kalkulation vorgenommen werden, um auf Veränderungen in der Marktsituation und im gesetzlichen Umfeld reagieren zu können. Eine transparente Kommunikation mit den Versicherten und Arbeitgebern über die Beitragskalkulation und die zugrundeliegenden Annahmen ist ebenfalls entscheidend, um Vertrauen und langfristige Rentabilität **
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge effektiv durchgeführt werden, um die langfristige finanzielle Stabilität und Rentabilität zu gewährleisten?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge kann effektiv durchgeführt werden, indem umfassende Datenanalysen und Risikobewertungen durchgeführt werden, um die langfristigen finanziellen Verpflichtungen zu verstehen und angemessen zu berücksichtigen. Zudem ist es wichtig, die demografische Entwicklung und gesetzliche Rahmenbedingungen zu berücksichtigen, um langfristige Rentabilität zu gewährleisten. Eine regelmäßige Überprüfung und Anpassung der Beitragskalkulation an veränderte Marktbedingungen und Risikoprofile ist ebenfalls entscheidend, um langfristige finanzielle Stabilität zu gewährleisten. Schließlich ist eine transparente Kommunikation mit den Versicherten und Arbeitgebern über die Be **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.