Domain risikorente.de kaufen?
Wir ziehen mit dem Projekt
risikorente.de um.
Sind Sie am Kauf der Domain
risikorente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain risikorente.de kaufen?
Was bedeutet "voice leading" auf Deutsch?
"Voice leading" bedeutet auf Deutsch "Stimmenführung". Es bezieht sich auf die Art und Weise, wie die einzelnen Stimmen in einem Musikstück miteinander verbunden sind und wie sie sich melodisch und harmonisch bewegen. Die Stimmen werden so geführt, dass sie sich fließend und harmonisch ineinanderfügen. **
Was ist der Unterschied zwischen dem Leading-Strang und dem Lagging-Strang?
Der Leading-Strang bezieht sich auf den Teil eines Systems oder Prozesses, der vorangeht oder den Fortschritt vorantreibt. Er ist in der Regel der Haupttreiber oder Initiator von Veränderungen oder Innovationen. Der Lagging-Strang hingegen bezieht sich auf den Teil, der hinterherhinkt oder langsamer ist. Er reagiert in der Regel auf die Veränderungen, die vom Leading-Strang eingeführt wurden, und passt sich entsprechend an. **
Ähnliche Suchbegriffe für Leading
Top-Angebote
Produkte zum Begriff Leading:
-
Leading Teams, Fachbücher von J. Richard HackmanTeams haben mehr Talent und Erfahrung, vielfältigere Ressourcen und grössere operative Flexibilität als Einzelpersonen. Warum kämpfen dann so viele Teams unangenehm auf ein unzufriedenstellendes Ergebnis hin oder, noch schlimmer, scheitern sie kurz nach dem Start? J. Richard Hackman, einer der weltweit führenden Experten für Gruppen- und Organisationsverhalten, argumentiert, dass die Antwort auf dieses Rätsel in fehlerhaften Denkweisen über Teamführung verwurzelt ist. Es ist nicht der Managementstil eines Leaders, der bestimmt, wie gut ein Team abschneidet, sondern wie gut ein Leader ein Team gestaltet und unterstützt, damit die Mitglieder sich selbst verwalten können. Laut Hackman schlagen standardisierte Formeln und vorgeschriebene Führungsstile oft fehl, weil sie viel zu viel Wert auf den Leader als Hauptursache für das Verhalten des Teams legen. In "Leading Teams" identifiziert er die Schlüsselfaktoren, die jeder Leader schaffen kann, um die Wahrscheinlichkeit des Teamerfolgs zu erhöhen.35,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leading Design, Fachbücher von Jan-Erik BaarsVorteile Förderung eines umfassenden Verständnisses für den Erfolgsfaktor "Design" Nur strategisch und umfassend eingesetztes Design ist auf Dauer erfolgreich Erstes Buch im deutschsprachigen Raum, welches das Thema (auch für Nicht-Designer) verständlich aufbereitet. Zum Werk Dieses Handbuch zur Designführung und der Entwicklung einer Designstrategie besteht aus drei Teilen: Der erste Teil geht auf die sich rasch wandelnde Gesellschaft und Wirtschaft ein und beleuchtet, warum etliche Unternehmen in diesem Wandel zurückfallen. Anhand eines Fallbeispiels wird vermittelt, warum es erfolgsentscheidend ist, kohärente und konsistente Kundenerlebnisse zu erzeugen und warum sich sehr viele Unternehmen so schwer damit tun. Im zweiten Teil wird dargelegt, wie man Kundenangebote gezielt so konzipiert, dass sie für die Kunden als auch für die Mitarbeitenden Sinn stiften können. Eine Selbstanalyse.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
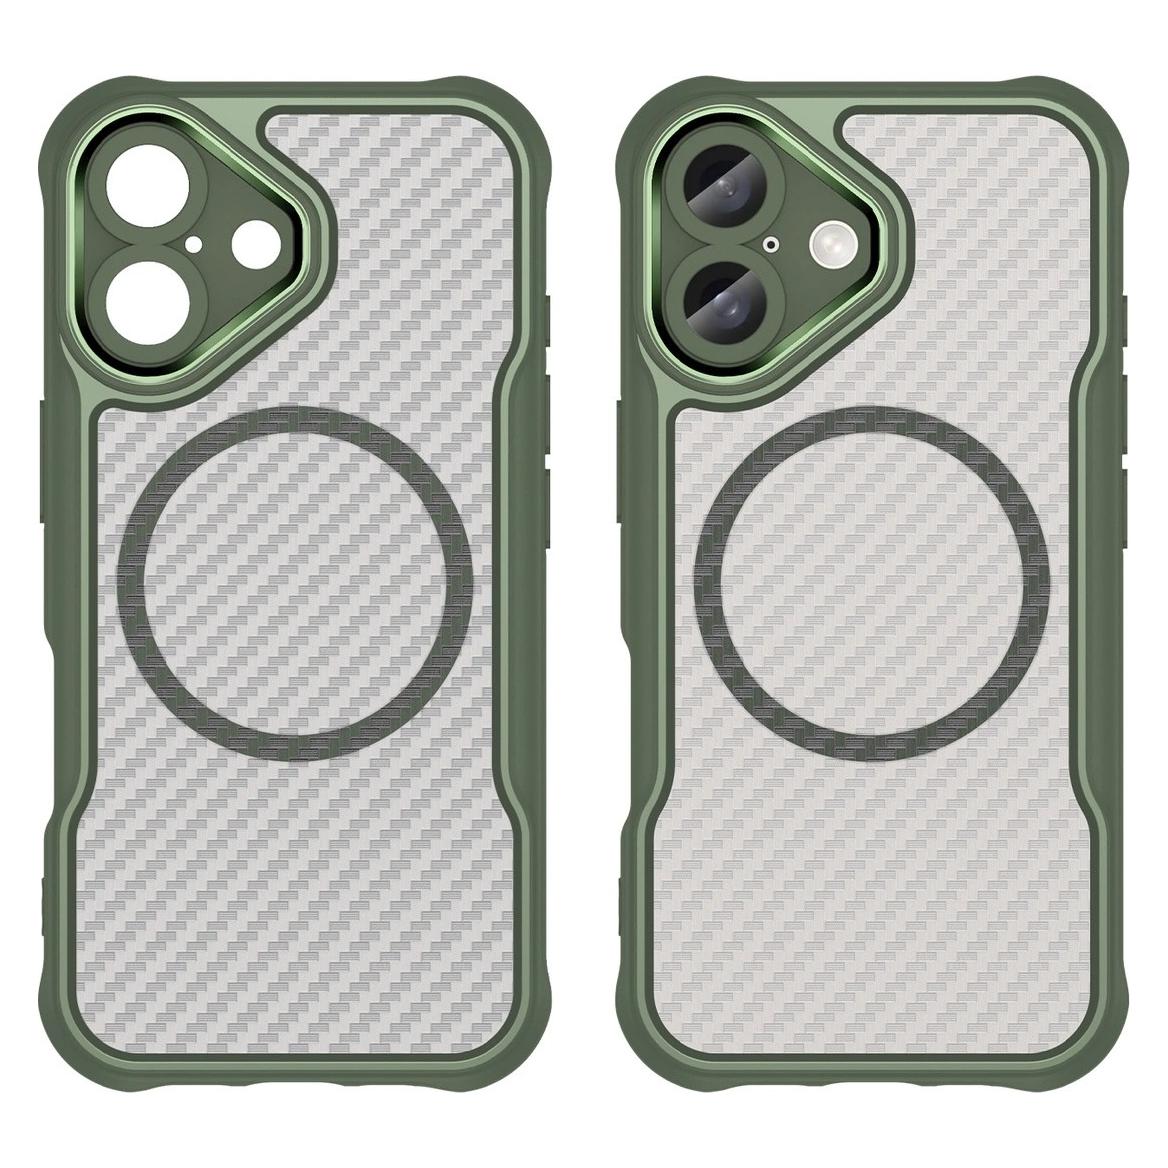
Hurtel Leading Series MagSafe Silicone Case for iPhone 16 - Green (Apple iPhone 16) (LEADING SERIES MAGSAFE IPHONE 16 GREEN)Hurtel Leading Series MagSafe Silicone Case for iPhone 16 - Green (Apple iPhone 16) (LEADING SERIES MAGSAFE IPHONE 16 GREEN)5,54 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
-
Wie kann man eine langfristige Finanzabsicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen Versicherung, Altersvorsorge und Vermögensaufbau zu gewährleisten?
Um eine langfristige Finanzabsicherung für die Zukunft zu planen und umzusetzen, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Dazu gehört auch, sich über verschiedene Anlageformen wie Aktien, Anleihen oder Immobilien zu informieren und eine diversifizierte Anlagestrategie zu entwickeln. Des Weiteren sollte man sich frühzeitig um eine solide Altersvorsorge kümmern, beispielsweise durch private Rentenversicherungen oder betriebliche Altersvorsorge. Zudem ist es ratsam, sich umfassend gegen Risiken wie Krankheit, Unfall oder Berufsunfähigkeit abzusichern, indem man verschiedene Versicherungen wie Krankenversicherung, Berufsunfähigkeitsversicherung oder Haftpflichtversicher **
-
Wie wirkt sich die Rentenversicherung auf die langfristige finanzielle Absicherung im Alter aus?
Die Rentenversicherung bietet eine regelmäßige Einkommensquelle im Alter, die die finanzielle Absicherung gewährleistet. Sie hilft dabei, Altersarmut vorzubeugen und den Lebensstandard im Ruhestand zu sichern. Langfristig ermöglicht sie eine stabile finanzielle Basis für die Rentner. **
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge effektiv durchgeführt werden, um die langfristige finanzielle Stabilität und Rentabilität zu gewährleisten?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge erfordert eine sorgfältige Analyse der demografischen, wirtschaftlichen und gesetzlichen Rahmenbedingungen, um langfristige finanzielle Stabilität zu gewährleisten. Es ist wichtig, die Lebenserwartung, das Renteneintrittsalter und andere demografische Faktoren zu berücksichtigen, um realistische Annahmen für die Beitragskalkulation zu treffen. Zusätzlich sollten die aktuellen und zukünftigen Kapitalmarktentwicklungen sowie die gesetzlichen Anforderungen in die Kalkulation einbezogen werden, um die Rentabilität der Beiträge sicherzustellen. Eine regelmäßige Überprüfung und Anpassung der Beitragskalkulation an veränderte Rahmenbed **


Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge effektiv durchgeführt werden, um die langfristige finanzielle Stabilität und Rentabilität zu gewährleisten?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge kann effektiv durchgeführt werden, indem umfassende Datenanalysen und Risikobewertungen durchgeführt werden, um die langfristigen finanziellen Verpflichtungen zu verstehen und angemessen zu berücksichtigen. Zudem ist es wichtig, die demografische Entwicklung und gesetzliche Rahmenbedingungen zu berücksichtigen, um langfristige Rentabilität zu gewährleisten. Eine regelmäßige Überprüfung und Anpassung der Beitragskalkulation an veränderte Marktbedingungen und Risikoprofile ist ebenfalls entscheidend, um die finanzielle Stabilität zu sichern. Schließlich ist eine transparente Kommunikation mit den Versicherten und Arbeitgebern über die Beitragskalkulation **
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge effektiv durchgeführt werden, um die langfristige finanzielle Stabilität und Rentabilität zu gewährleisten?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge sollte auf einer fundierten Analyse der demografischen, wirtschaftlichen und gesetzlichen Rahmenbedingungen basieren. Es ist wichtig, die langfristigen finanziellen Verpflichtungen und Risiken sorgfältig zu berücksichtigen, um eine angemessene Beitragshöhe festzulegen. Zudem sollten regelmäßige Überprüfungen und Anpassungen der Kalkulation vorgenommen werden, um auf Veränderungen in der Marktsituation und im gesetzlichen Umfeld reagieren zu können. Eine transparente Kommunikation mit den Versicherten und Arbeitgebern über die Beitragskalkulation und die zugrundeliegenden Annahmen ist ebenfalls entscheidend, um Vertrauen und langfristige Rentabilität **
Top-Angebote
Produkte zum Begriff Leading:
-
Leading America, Sachbücher von Sean SpicerDer ehemalige Pressesprecher des Weissen Hauses und Kommunikationsdirektor analysiert unseren aktuellen politischen Moment durch die Linse von Politik und Kultur. Er argumentiert, dass Präsident Trump das Land wieder auf den richtigen Weg gebracht hat und 2020 wiedergewählt werden muss. Als bekannt gegeben wurde, dass Sean Spicer der neueste Gast bei ABCs "Dancing with the Stars" sein würde, wurde er umgehend von zahllosen liberalen Medieninstitutionen angegriffen. Anscheinend würden sie ihn lieber für immer unter einem Stein kriechen sehen, als ihm ein wenig Spass im Fernsehen zu gönnen, während er Geld für wohltätige Zwecke sammelt. Dies ist nur ein Beispiel. Im ganzen Land greifen Liberale Konservative mit einer Leidenschaft an, die einst für verurteilte Verbrecher reserviert war. Es ist ein Nullsummenspiel – entweder ist man zu hundert Prozent auf ihrer Seite oder man ist der Feind. Egal, ob man in der Politik, den Medien, der Wissenschaft oder der Unterhaltung tätig ist, die Geschichte bleibt die gleiche. Als einer der wenigen Menschen, die in all diesen Bereichen eine kleine Rolle gespielt haben, hat Sean Spicer eine einzigartige Perspektive auf die Methoden, die von der Linken verwendet werden, um konservative Stimmen zum Schweigen zu bringen. Er wurde in SNL parodiert, in den Abendnachrichten kritisiert und auf Universitätsgeländen protestiert, alles nur, weil er seinen Job gemacht hat. Ausserhalb der Blase der Linken ist es ihm jedoch gelungen, den Übergang von der Politik zur Unterhaltung sehr gut zu meistern und eine grosse Anzahl von Unterstützern zu gewinnen. In "Leading America" schreibt er über all die Wege, wie Präsident Trump gegen die Linke angekämpft hat, und untersucht, wie Konservative Stellung beziehen können, um ihre Rechte und Werte zu verteidigen.29,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leading Public Design, Fachbücher von Christian BasonDieses kraftvolle neue Buch bietet einen klaren Rahmen für das Verständnis und das Erlernen einer aufkommenden Managementpraxis: das Führen von öffentlichem Design. Basierend auf mehr als einem Jahrzehnt Arbeit im Bereich der Innovation im öffentlichen Sektor nutzt Christian Bason seine umfangreiche praktische Erfahrung und die Forschung unter öffentlichen Managern in Grossbritannien, den USA, Australien, Finnland und Dänemark, um zu erkunden, wie öffentliche Organisationen von aussen nach innen neu gestaltet werden können. Dabei werden Politiken und Dienstleistungen entwickelt, die von den Bürgern als wirklich nützlich und bedeutungsvoll erlebt werden und die alle Ressourcen der Gesellschaft nutzen, um bessere Ergebnisse gemeinsam zu erzielen. Durch detaillierte Fallstudien präsentiert das Buch sechs Managementpraktiken, die Führungskräfte in der Regierung nutzen können, um Bürger, Mitarbeiter und andere Interessengruppen in Innovationsprozesse einzubeziehen. Es zeigt, wie Manager ihre eigenen Annahmen in Frage stellen, Empathie mit den Bürgern nutzen, Divergenz bewältigen, unbekanntes Terrain navigieren, experimentieren und zukünftige Lösungen durch Prototyping erproben und mehr öffentlichen Wert schaffen können. Letztendlich bietet Leading Public Design einen Weg zu einer neuen und anderen Art der Governance öffentlicher Institutionen: der menschenzentrierten Governance. Als ein relationaler, vernetzter, interaktiver und reflektierender Ansatz zur Führung von Organisationen verspricht dieses aufkommende Governance-Modell einen menschlicheren und dennoch effektiven öffentlichen Sektor.44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leading Teams, Fachbücher von J. Richard HackmanTeams haben mehr Talent und Erfahrung, vielfältigere Ressourcen und grössere operative Flexibilität als Einzelpersonen. Warum kämpfen dann so viele Teams unangenehm auf ein unzufriedenstellendes Ergebnis hin oder, noch schlimmer, scheitern sie kurz nach dem Start? J. Richard Hackman, einer der weltweit führenden Experten für Gruppen- und Organisationsverhalten, argumentiert, dass die Antwort auf dieses Rätsel in fehlerhaften Denkweisen über Teamführung verwurzelt ist. Es ist nicht der Managementstil eines Leaders, der bestimmt, wie gut ein Team abschneidet, sondern wie gut ein Leader ein Team gestaltet und unterstützt, damit die Mitglieder sich selbst verwalten können. Laut Hackman schlagen standardisierte Formeln und vorgeschriebene Führungsstile oft fehl, weil sie viel zu viel Wert auf den Leader als Hauptursache für das Verhalten des Teams legen. In "Leading Teams" identifiziert er die Schlüsselfaktoren, die jeder Leader schaffen kann, um die Wahrscheinlichkeit des Teamerfolgs zu erhöhen.35,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leading Design, Fachbücher von Jan-Erik BaarsVorteile Förderung eines umfassenden Verständnisses für den Erfolgsfaktor "Design" Nur strategisch und umfassend eingesetztes Design ist auf Dauer erfolgreich Erstes Buch im deutschsprachigen Raum, welches das Thema (auch für Nicht-Designer) verständlich aufbereitet. Zum Werk Dieses Handbuch zur Designführung und der Entwicklung einer Designstrategie besteht aus drei Teilen: Der erste Teil geht auf die sich rasch wandelnde Gesellschaft und Wirtschaft ein und beleuchtet, warum etliche Unternehmen in diesem Wandel zurückfallen. Anhand eines Fallbeispiels wird vermittelt, warum es erfolgsentscheidend ist, kohärente und konsistente Kundenerlebnisse zu erzeugen und warum sich sehr viele Unternehmen so schwer damit tun. Im zweiten Teil wird dargelegt, wie man Kundenangebote gezielt so konzipiert, dass sie für die Kunden als auch für die Mitarbeitenden Sinn stiften können. Eine Selbstanalyse.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet "voice leading" auf Deutsch?
"Voice leading" bedeutet auf Deutsch "Stimmenführung". Es bezieht sich auf die Art und Weise, wie die einzelnen Stimmen in einem Musikstück miteinander verbunden sind und wie sie sich melodisch und harmonisch bewegen. Die Stimmen werden so geführt, dass sie sich fließend und harmonisch ineinanderfügen. **
-
Was ist der Unterschied zwischen dem Leading-Strang und dem Lagging-Strang?
Der Leading-Strang bezieht sich auf den Teil eines Systems oder Prozesses, der vorangeht oder den Fortschritt vorantreibt. Er ist in der Regel der Haupttreiber oder Initiator von Veränderungen oder Innovationen. Der Lagging-Strang hingegen bezieht sich auf den Teil, der hinterherhinkt oder langsamer ist. Er reagiert in der Regel auf die Veränderungen, die vom Leading-Strang eingeführt wurden, und passt sich entsprechend an. **
-
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
-
Wie kann man eine langfristige Finanzabsicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen Versicherung, Altersvorsorge und Vermögensaufbau zu gewährleisten?
Um eine langfristige Finanzabsicherung für die Zukunft zu planen und umzusetzen, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Dazu gehört auch, sich über verschiedene Anlageformen wie Aktien, Anleihen oder Immobilien zu informieren und eine diversifizierte Anlagestrategie zu entwickeln. Des Weiteren sollte man sich frühzeitig um eine solide Altersvorsorge kümmern, beispielsweise durch private Rentenversicherungen oder betriebliche Altersvorsorge. Zudem ist es ratsam, sich umfassend gegen Risiken wie Krankheit, Unfall oder Berufsunfähigkeit abzusichern, indem man verschiedene Versicherungen wie Krankenversicherung, Berufsunfähigkeitsversicherung oder Haftpflichtversicher **
Ähnliche Suchbegriffe für Leading
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hurtel Leading Series MagSafe Silicone Case for iPhone 16 - Green (Apple iPhone 16) (LEADING SERIES MAGSAFE IPHONE 16 GREEN)Hurtel Leading Series MagSafe Silicone Case for iPhone 16 - Green (Apple iPhone 16) (LEADING SERIES MAGSAFE IPHONE 16 GREEN)5,54 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Leading Simple, Fachbücher von Bodo Schäfer, Boris GrundlLouis Berg ist trotz eines heftigen Schicksalsschlags ein erfolgreicher Leader. Nach einem schweren Unfall in Mexiko findet sich der Spitzensportler in einer völlig neuen Lebensrealität wieder: Er ist für den Rest seines Lebens auf den Rollstuhl angewiesen. Nach einer Zeit der Wut und Verzweiflung kämpft er sich zurück in ein erfülltes Leben und lernt dabei, was es heisst, ein effektiver Leader zu sein. Ein Leader, der nicht nur andere führen kann, sondern vor allem sich selbst zu führen weiss. Auf seinem Lebensweg rücken immer mehr die Themen Leadership, mentale Haltung und Verantwortung ins Zentrum seines Denkens und Handelns. Leading Simple erzählt die einzigartige Erfolgsgeschichte von Louis Berg. Eingebettet in die spannende Story wird das Führungssystem "Leading Simple" praxisnah präsentiert. Das erste umfassende System, das alle entscheidenden Aspekte wirkungsvoller Führung nachvollziehbar auf den Punkt bringt. Es schafft eine völlig neue Verbindung von mentaler Haltung mit Werkzeugen und gibt Antworten auf die drei zentralen Fragen eines Leaders: Was ist zu tun? Womit ist es zu tun? Wodurch wird es getan? Vorgestellt wird ein leicht verständliches und direkt anwendbares Führungssystem, welches seit über zehn Jahren in der Praxis erfolgreich angewendet wird. Dank dieser Praxiserfahrung ist eine vollständige, zukunftsweisende Führungssystematik entstanden. Mit Präzision und Klarheit werden die fünf Aufgaben, Prinzipien und Hilfsmittel des Leadership auf den Punkt gebracht. Das Ziel dieses Systems ist es, Menschen sinnvoll so zu fördern, dass sie gern den Unternehmenszweck erfüllen, während sie die besten Menschen werden, die sie sein können. Oder kurz: Starke Menschen liefern starke Ergebnisse und sorgen so für starke Unternehmen. In dieser völlig überarbeiteten Neuauflage bringen die Autoren dieses Standardwerk auf den neuesten Erkenntnisstand und richten es auf die Zukunft aus.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leading Minds, Fachbücher von Howard Gardner, Emma LaskinInformationen über den Autor Howard Gardner ist der John H. und Elisabeth A. Hobbs Professor für Kognition und Bildung an der Harvard Graduate School of Education sowie Senior Director des Harvard Project Zero. Er ist Autor von mehr als zwanzig Büchern, Träger eines MacArthur-Stipendiums und Inhaber von einundzwanzig Ehrendoktorwürden. Er lebt in Cambridge, Massachusetts. Zusammenfassung In "Leading Minds" wenden Gardner und seine Forschungsassistentin am Harvard Project Zero, Emma Laskin, eine kognitive Perspektive auf die Führung an und stützen sich auf Gardners bahnbrechende Arbeiten zu Intelligenz und Kreativität, um faszinierende Erkenntnisse über die Köpfe von Führungspersönlichkeiten und ihren Anhängern zu bieten. Diese Neuauflage enthält eine neue Einleitung des Autors.28,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die Rentenversicherung auf die langfristige finanzielle Absicherung im Alter aus?
Die Rentenversicherung bietet eine regelmäßige Einkommensquelle im Alter, die die finanzielle Absicherung gewährleistet. Sie hilft dabei, Altersarmut vorzubeugen und den Lebensstandard im Ruhestand zu sichern. Langfristig ermöglicht sie eine stabile finanzielle Basis für die Rentner. **
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge effektiv durchgeführt werden, um die langfristige finanzielle Stabilität und Rentabilität zu gewährleisten?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge erfordert eine sorgfältige Analyse der demografischen, wirtschaftlichen und gesetzlichen Rahmenbedingungen, um langfristige finanzielle Stabilität zu gewährleisten. Es ist wichtig, die Lebenserwartung, das Renteneintrittsalter und andere demografische Faktoren zu berücksichtigen, um realistische Annahmen für die Beitragskalkulation zu treffen. Zusätzlich sollten die aktuellen und zukünftigen Kapitalmarktentwicklungen sowie die gesetzlichen Anforderungen in die Kalkulation einbezogen werden, um die Rentabilität der Beiträge sicherzustellen. Eine regelmäßige Überprüfung und Anpassung der Beitragskalkulation an veränderte Rahmenbed **
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge effektiv durchgeführt werden, um die langfristige finanzielle Stabilität und Rentabilität zu gewährleisten?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge kann effektiv durchgeführt werden, indem umfassende Datenanalysen und Risikobewertungen durchgeführt werden, um die langfristigen finanziellen Verpflichtungen zu verstehen und angemessen zu berücksichtigen. Zudem ist es wichtig, die demografische Entwicklung und gesetzliche Rahmenbedingungen zu berücksichtigen, um langfristige Rentabilität zu gewährleisten. Eine regelmäßige Überprüfung und Anpassung der Beitragskalkulation an veränderte Marktbedingungen und Risikoprofile ist ebenfalls entscheidend, um die finanzielle Stabilität zu sichern. Schließlich ist eine transparente Kommunikation mit den Versicherten und Arbeitgebern über die Beitragskalkulation **
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge effektiv durchgeführt werden, um die langfristige finanzielle Stabilität und Rentabilität zu gewährleisten?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge sollte auf einer fundierten Analyse der demografischen, wirtschaftlichen und gesetzlichen Rahmenbedingungen basieren. Es ist wichtig, die langfristigen finanziellen Verpflichtungen und Risiken sorgfältig zu berücksichtigen, um eine angemessene Beitragshöhe festzulegen. Zudem sollten regelmäßige Überprüfungen und Anpassungen der Kalkulation vorgenommen werden, um auf Veränderungen in der Marktsituation und im gesetzlichen Umfeld reagieren zu können. Eine transparente Kommunikation mit den Versicherten und Arbeitgebern über die Beitragskalkulation und die zugrundeliegenden Annahmen ist ebenfalls entscheidend, um Vertrauen und langfristige Rentabilität **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.