Domain risikorente.de kaufen?
Wir ziehen mit dem Projekt
risikorente.de um.
Sind Sie am Kauf der Domain
risikorente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain risikorente.de kaufen?
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
Wie kann man eine langfristige Finanzabsicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen Versicherung, Altersvorsorge und Vermögensaufbau zu gewährleisten?
Um eine langfristige Finanzabsicherung für die Zukunft zu planen und umzusetzen, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Dazu gehört auch, sich über verschiedene Anlageformen wie Aktien, Anleihen oder Immobilien zu informieren und eine diversifizierte Anlagestrategie zu entwickeln. Des Weiteren sollte man sich frühzeitig um eine solide Altersvorsorge kümmern, beispielsweise durch private Rentenversicherungen oder betriebliche Altersvorsorge. Zudem ist es ratsam, sich umfassend gegen Risiken wie Krankheit, Unfall oder Berufsunfähigkeit abzusichern, indem man verschiedene Versicherungen wie Krankenversicherung, Berufsunfähigkeitsversicherung oder Haftpflichtversicher **

Ähnliche Suchbegriffe für Präsenz
Top-Angebote
Produkte zum Begriff Präsenz:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
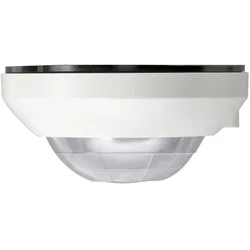
Gira, Bewegungsmelder, Präsenz+Bewegungsmelder (8 m)System 3000 Präsenz- und Bewegungsmelder 360-Aufsatz in reinweiss. Merkmale: Automatisches Schalten von Beleuchtung, abhängig von Wärmebewegung und Umgebungshelligkeit. Betrieb mit System 3000 Schalt-, Dimm- oder Nebenstelleneinsatz 3-Draht. Erweiterung des Erfassungsbereichs in Kombination mit Nebenstelleneinsatz 3-Draht. Bedienung mit Nebenstelleneinsatz 2-Draht, 3-Draht oder mechanischem Taster. Aufsteckblende zum Einschränken des Erfassungsbereichs. Deckenmontage auf System 3000 Unterputz-Einsatz. Mit System 3000 Schalteinsatz: Kurzzeitbetrieb. Mit System 3000 Dimmeinsatz: Konstantlichtregelung. Einschalten mit zuletzt eingestellter Helligkeit oder gespeicherter Einschalthelligkeit. Die Einschalthelligkeit kann nur über System 3000 Nebenstelleneinsatz mit Bedienaufsatz und der Gira Bluetooth App dauerhaft gespeichert werden. Grundlichtfunktion. Nachtlichtfunktion. Funktionen mit Gira Bluetooth App: Einstellen des Gerätes als Präsenzmelder oder Bewegungsmelder. Einstellen der Helligkeitsschwelle. Einstellen der Empfindlichkeit der drei PIR-Sensoren. Einstellen der Nachlaufzeit. Zwangsfunktionen: Automatikbetrieb, Dauer Ein/Aus, zeitlich begrenztes Ein/Aus für 0,5 bis 5 Stunden. Anwesenheitssimulation. Tagbetrieb. Gehtest. Abschaltvorwarnung. Zeitschaltfunktion. Alarmfunktion.115,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
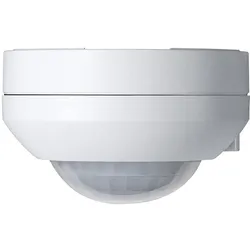
Gira, Bewegungsmelder, Präsenz-/Bewegungsmelder (20 m)Gira Präsenz-/Bewegungsmelder 239902 Hersteller: Gira Bezeichnung: Präsenz-/Bewegungsmelder 360° Typ: 239902 Ausführung: sonstige Montageart: Aufputz Konstantlichtregelung: ja HLK-Ansteuerung: nein Vernetzbar: ja Geeignet für drahtlose Übertragung: nein Unterkriechschutz/Rückfeldüberwachung: ja Erfassungsfeld Durchmesser auf Fussboden: 20 m Ansprechempfindlichkeit einstellbar: ja Ansprechhelligkeit einstellbar: ja Teach-Funktion für Ansprechhelligkeit: ja Abdimmfunktion mit Dimmeinsatz: nein Tierschneise: nein Treppenhausüberwachung: ja Werkstoff: sonstige Werkstoffgüte: sonstige Halogenfrei: nein Erfassungswinkel horizontal: 360° Kompatibel mit Apple HomeKit: nein Farbe: sonstige Kompatibel mit Google Assistant: nein Kompatibel mit Amazon Alexa: nein IFTTT-Unterstützung verfügbar: nein Gira Präsenz-/Bewegungsmelder 239902: weitere Details Präsenzmelder und Bewegungsmelder 360° kompakt - Automatisches Schalten von Beleuchtung, abhängig von Wärmebewegung und Umgebungshelligkeit. - 2-Punkt-Lichtregelung. - Funktionen einstellbar mit IR-Fernbedienungen. - Einschränken des Erfassungsfelds durch Aufsteckblende oder Abschalten einzelner Sensoren. - Bedienung mit IR-Fernbedienung, Nebenstelle 2-Draht oder Wipptaster. - Teach-Funktion zum Anpassen der Helligkeitsschwelle, in Kombination mit IR-Fernbedienungen. - Abschaltvorwarnung. - Kurzzeitbetrieb, z. B. zum Ansteuern von akustischen Signalgebern. - Anwesenheitssimulation. - Funktion als Dämmerungsschalter. - Dynamische Nachlaufzeit. - Erweiterung des Erfassungsfelds durch Parallelschalten mehrerer Geräte. Die erforderlichen Einstellungen für die Inbetriebnahme erfolgen mit der IR-Fernbedienung PIR 1 (Zubehör) für den Installateur. Deckenmontage im Innenbereich, Aufputz. IR-Fernbedienung PIR 2 für den Kunden ist enthalten. Aufsteckblende zur Begrenzung des Erfassungsfelds im Lieferumfang enthalten. EAN: 4010337019381.151,38 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie wirkt sich die Rentenversicherung auf die langfristige finanzielle Absicherung im Alter aus?
Die Rentenversicherung bietet eine regelmäßige Einkommensquelle im Alter, die die finanzielle Absicherung gewährleistet. Sie hilft dabei, Altersarmut vorzubeugen und den Lebensstandard im Ruhestand zu sichern. Langfristig ermöglicht sie eine stabile finanzielle Basis für die Rentner. **
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge effektiv durchgeführt werden, um die langfristige finanzielle Stabilität und Rentabilität zu gewährleisten?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge erfordert eine sorgfältige Analyse der demografischen, wirtschaftlichen und gesetzlichen Rahmenbedingungen, um langfristige finanzielle Stabilität zu gewährleisten. Es ist wichtig, die Lebenserwartung, das Renteneintrittsalter und andere demografische Faktoren zu berücksichtigen, um realistische Annahmen für die Beitragskalkulation zu treffen. Zusätzlich sollten die aktuellen und zukünftigen Kapitalmarktentwicklungen sowie die gesetzlichen Anforderungen in die Kalkulation einbezogen werden, um die Rentabilität der Beiträge sicherzustellen. Eine regelmäßige Überprüfung und Anpassung der Beitragskalkulation an veränderte Rahmenbed **
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge effektiv durchgeführt werden, um die langfristige finanzielle Stabilität und Rentabilität zu gewährleisten?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge kann effektiv durchgeführt werden, indem umfassende Datenanalysen und Risikobewertungen durchgeführt werden, um die langfristigen finanziellen Verpflichtungen zu verstehen und angemessen zu berücksichtigen. Zudem ist es wichtig, die demografische Entwicklung und gesetzliche Rahmenbedingungen zu berücksichtigen, um langfristige Rentabilität zu gewährleisten. Eine regelmäßige Überprüfung und Anpassung der Beitragskalkulation an veränderte Marktbedingungen und Risikoprofile ist ebenfalls entscheidend, um die finanzielle Stabilität zu sichern. Schließlich ist eine transparente Kommunikation mit den Versicherten und Arbeitgebern über die Beitragskalkulation **
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge effektiv durchgeführt werden, um die langfristige finanzielle Stabilität und Rentabilität zu gewährleisten?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge sollte auf einer fundierten Analyse der demografischen, wirtschaftlichen und gesetzlichen Rahmenbedingungen basieren. Es ist wichtig, die langfristigen finanziellen Verpflichtungen und Risiken sorgfältig zu berücksichtigen, um eine angemessene Beitragshöhe festzulegen. Zudem sollten regelmäßige Überprüfungen und Anpassungen der Kalkulation vorgenommen werden, um auf Veränderungen in der Marktsituation und im gesetzlichen Umfeld reagieren zu können. Eine transparente Kommunikation mit den Versicherten und Arbeitgebern über die Beitragskalkulation und die zugrundeliegenden Annahmen ist ebenfalls entscheidend, um Vertrauen und langfristige Rentabilität **
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge effektiv durchgeführt werden, um die langfristige finanzielle Stabilität und Rentabilität zu gewährleisten?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge kann effektiv durchgeführt werden, indem umfassende Datenanalysen und Risikobewertungen durchgeführt werden, um die langfristigen finanziellen Verpflichtungen zu verstehen und angemessen zu berücksichtigen. Zudem ist es wichtig, die demografische Entwicklung und gesetzliche Rahmenbedingungen zu berücksichtigen, um langfristige Rentabilität zu gewährleisten. Eine regelmäßige Überprüfung und Anpassung der Beitragskalkulation an veränderte Marktbedingungen und Risikoprofile ist ebenfalls entscheidend, um langfristige finanzielle Stabilität zu gewährleisten. Schließlich ist eine transparente Kommunikation mit den Versicherten und Arbeitgebern über die Be **
Wie wirkt sich die Rentenversicherung auf die finanzielle Absicherung im Alter aus? Welche Vorteile bietet die Rentenversicherung im Vergleich zu anderen Formen der Altersvorsorge?
Die Rentenversicherung bietet eine regelmäßige Zahlung im Alter, die zur finanziellen Absicherung beiträgt. Sie garantiert eine lebenslange Rente, unabhängig von der Lebenserwartung. Im Vergleich zu anderen Formen der Altersvorsorge bietet die Rentenversicherung eine staatliche Unterstützung und ein gewisses Maß an Sicherheit. **
Top-Angebote
Produkte zum Begriff Präsenz:
-
Die Präsenz Christi im AmtHow Did Luther Understand The Office Of The Ministry? For Those Listening To His Sermons After Wittenberg Had Become A Center For Regular Ordinations The Matter Looks Not Nearly So Convoluted As The Debates Of His More Modern Heirs Would Lead One To...150,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Merten, Bewegungsmelder, Präsenz (12 m)Für System M. Präsenzmelder für den Innenbereich mit Unterkriechschutz. Das Sensor-Modul erfasst sich bewegende Wärmequellen (z. B. Personen) in einem einstellbaren Erfassungsbereich und startet eine Treppenlichtzeit. Das Sensor-Modul verfügt über einen Lichtfühler mit einstellbarer Helligkeitsschwelle, sodass die Beleuchtung nur unterhalb einer bestimmten Helligkeitsschwelle eingeschaltet wird. Durch die Präsenzfunktion kann das Sensor-Modul die Beleuchtung trotz einer anwesenden Person ausschalten, wenn genügend natürliches Licht vorhanden ist. Funktionen: - Helligkeitsabhängige Treppenlichtfunktion - Elektronik-Schalt-Einsatz - Relais-Schalt-Einsatz - Universal-Dimmer-Einsatz - Steuerungs-Einsatz 1-10 V - DALI-Steuerungs-Einsatz - Helligkeitsabhängige Treppenlichtfunktion mit Kanal 1 - Helligkeitsunabhängige Treppenlichtfunktion mit Kanal 2 - Elektronik-Schalt-Einsatz, 2fach - Relais-Schalt-Einsatz, 2fach - Universal-Dimmer-Einsatz, 2fach Erfassungsbereich: 180 Grad. Anzahl der Ebenen: 6. Anzahl der Zonen: 46. Empfohlene Montagehöhe: 2,2 m. Reichweite: 8 m rechts/links, 12 m nach vorne. Empfindlichkeit stufenlos einstellbar. Lichtfühler stufenlos einstellbar von ca. 10 bis ca. 1000 Lux. Zeit stufenlos einstellbar von ca. 10 s bis ca. 30 min. Zu komplettieren mit: - Zentralstellen-Einsatz MEG5190-0000 - Elektronik-Schalt-Einsatz MEG5151-0000 - Elektronik-Schalt-Einsatz, 2fach MEG5152-0000 - Relais-Schalt-Einsatz MEG5161-0000 - Relais-Schalt-Einsatz, 2fach MEG5162-0000 - Universal-Dimmer-Einsatz MEG5171-0000 - Universal-Dimmer-Einsatz, 2fach MEG5172-0000 - Steuerungs-Einsatz 1-10 V MEG5180-0000 - DALI-Steuerungs-Einsatz MEG5185-0000 Material: Thermoplast brillant. Farbe: polarweiss glänzend.58,47 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gira, Bewegungsmelder, Präsenz+Bewegungsmelder (8 m)System 3000 Präsenz- und Bewegungsmelder 360-Aufsatz in reinweiss. Merkmale: Automatisches Schalten von Beleuchtung, abhängig von Wärmebewegung und Umgebungshelligkeit. Betrieb mit System 3000 Schalt-, Dimm- oder Nebenstelleneinsatz 3-Draht. Erweiterung des Erfassungsbereichs in Kombination mit Nebenstelleneinsatz 3-Draht. Bedienung mit Nebenstelleneinsatz 2-Draht, 3-Draht oder mechanischem Taster. Aufsteckblende zum Einschränken des Erfassungsbereichs. Deckenmontage auf System 3000 Unterputz-Einsatz. Mit System 3000 Schalteinsatz: Kurzzeitbetrieb. Mit System 3000 Dimmeinsatz: Konstantlichtregelung. Einschalten mit zuletzt eingestellter Helligkeit oder gespeicherter Einschalthelligkeit. Die Einschalthelligkeit kann nur über System 3000 Nebenstelleneinsatz mit Bedienaufsatz und der Gira Bluetooth App dauerhaft gespeichert werden. Grundlichtfunktion. Nachtlichtfunktion. Funktionen mit Gira Bluetooth App: Einstellen des Gerätes als Präsenzmelder oder Bewegungsmelder. Einstellen der Helligkeitsschwelle. Einstellen der Empfindlichkeit der drei PIR-Sensoren. Einstellen der Nachlaufzeit. Zwangsfunktionen: Automatikbetrieb, Dauer Ein/Aus, zeitlich begrenztes Ein/Aus für 0,5 bis 5 Stunden. Anwesenheitssimulation. Tagbetrieb. Gehtest. Abschaltvorwarnung. Zeitschaltfunktion. Alarmfunktion.115,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
-
Wie kann man eine langfristige Finanzabsicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen Versicherung, Altersvorsorge und Vermögensaufbau zu gewährleisten?
Um eine langfristige Finanzabsicherung für die Zukunft zu planen und umzusetzen, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Dazu gehört auch, sich über verschiedene Anlageformen wie Aktien, Anleihen oder Immobilien zu informieren und eine diversifizierte Anlagestrategie zu entwickeln. Des Weiteren sollte man sich frühzeitig um eine solide Altersvorsorge kümmern, beispielsweise durch private Rentenversicherungen oder betriebliche Altersvorsorge. Zudem ist es ratsam, sich umfassend gegen Risiken wie Krankheit, Unfall oder Berufsunfähigkeit abzusichern, indem man verschiedene Versicherungen wie Krankenversicherung, Berufsunfähigkeitsversicherung oder Haftpflichtversicher **
-
Wie wirkt sich die Rentenversicherung auf die langfristige finanzielle Absicherung im Alter aus?
Die Rentenversicherung bietet eine regelmäßige Einkommensquelle im Alter, die die finanzielle Absicherung gewährleistet. Sie hilft dabei, Altersarmut vorzubeugen und den Lebensstandard im Ruhestand zu sichern. Langfristig ermöglicht sie eine stabile finanzielle Basis für die Rentner. **
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge effektiv durchgeführt werden, um die langfristige finanzielle Stabilität und Rentabilität zu gewährleisten?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge erfordert eine sorgfältige Analyse der demografischen, wirtschaftlichen und gesetzlichen Rahmenbedingungen, um langfristige finanzielle Stabilität zu gewährleisten. Es ist wichtig, die Lebenserwartung, das Renteneintrittsalter und andere demografische Faktoren zu berücksichtigen, um realistische Annahmen für die Beitragskalkulation zu treffen. Zusätzlich sollten die aktuellen und zukünftigen Kapitalmarktentwicklungen sowie die gesetzlichen Anforderungen in die Kalkulation einbezogen werden, um die Rentabilität der Beiträge sicherzustellen. Eine regelmäßige Überprüfung und Anpassung der Beitragskalkulation an veränderte Rahmenbed **
Ähnliche Suchbegriffe für Präsenz
-
Gira, Bewegungsmelder, Präsenz-/Bewegungsmelder (20 m)Gira Präsenz-/Bewegungsmelder 239902 Hersteller: Gira Bezeichnung: Präsenz-/Bewegungsmelder 360° Typ: 239902 Ausführung: sonstige Montageart: Aufputz Konstantlichtregelung: ja HLK-Ansteuerung: nein Vernetzbar: ja Geeignet für drahtlose Übertragung: nein Unterkriechschutz/Rückfeldüberwachung: ja Erfassungsfeld Durchmesser auf Fussboden: 20 m Ansprechempfindlichkeit einstellbar: ja Ansprechhelligkeit einstellbar: ja Teach-Funktion für Ansprechhelligkeit: ja Abdimmfunktion mit Dimmeinsatz: nein Tierschneise: nein Treppenhausüberwachung: ja Werkstoff: sonstige Werkstoffgüte: sonstige Halogenfrei: nein Erfassungswinkel horizontal: 360° Kompatibel mit Apple HomeKit: nein Farbe: sonstige Kompatibel mit Google Assistant: nein Kompatibel mit Amazon Alexa: nein IFTTT-Unterstützung verfügbar: nein Gira Präsenz-/Bewegungsmelder 239902: weitere Details Präsenzmelder und Bewegungsmelder 360° kompakt - Automatisches Schalten von Beleuchtung, abhängig von Wärmebewegung und Umgebungshelligkeit. - 2-Punkt-Lichtregelung. - Funktionen einstellbar mit IR-Fernbedienungen. - Einschränken des Erfassungsfelds durch Aufsteckblende oder Abschalten einzelner Sensoren. - Bedienung mit IR-Fernbedienung, Nebenstelle 2-Draht oder Wipptaster. - Teach-Funktion zum Anpassen der Helligkeitsschwelle, in Kombination mit IR-Fernbedienungen. - Abschaltvorwarnung. - Kurzzeitbetrieb, z. B. zum Ansteuern von akustischen Signalgebern. - Anwesenheitssimulation. - Funktion als Dämmerungsschalter. - Dynamische Nachlaufzeit. - Erweiterung des Erfassungsfelds durch Parallelschalten mehrerer Geräte. Die erforderlichen Einstellungen für die Inbetriebnahme erfolgen mit der IR-Fernbedienung PIR 1 (Zubehör) für den Installateur. Deckenmontage im Innenbereich, Aufputz. IR-Fernbedienung PIR 2 für den Kunden ist enthalten. Aufsteckblende zur Begrenzung des Erfassungsfelds im Lieferumfang enthalten. EAN: 4010337019381.151,38 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
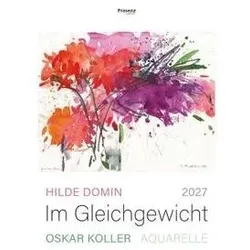
Präsenz Medien &, Kalender, Im Gleichgewicht 2027Wie kann ich mit Lachen oder Tränen das Gleichgewicht halten, um der Welt standzuhalten und ihr etwas entgegenzuhalten? Hilde Domin hat sich dieser Frage ihr ganzes langes Leben lang gestellt: Was liegt an uns, was ist an mir, um der Sehnsucht zu folgen und die Hoffnung nicht aufzugeben? Oskar Koller schafft dieses Gleichgewicht in seinen Bildern: jeder Strich, jeder Punkt, jedes Farbfeld fügt sich in die Harmonie des Aquarells ein. Eine Ahnung von Vollkommenheit stellt sich ein.25,30 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge effektiv durchgeführt werden, um die langfristige finanzielle Stabilität und Rentabilität zu gewährleisten?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge kann effektiv durchgeführt werden, indem umfassende Datenanalysen und Risikobewertungen durchgeführt werden, um die langfristigen finanziellen Verpflichtungen zu verstehen und angemessen zu berücksichtigen. Zudem ist es wichtig, die demografische Entwicklung und gesetzliche Rahmenbedingungen zu berücksichtigen, um langfristige Rentabilität zu gewährleisten. Eine regelmäßige Überprüfung und Anpassung der Beitragskalkulation an veränderte Marktbedingungen und Risikoprofile ist ebenfalls entscheidend, um die finanzielle Stabilität zu sichern. Schließlich ist eine transparente Kommunikation mit den Versicherten und Arbeitgebern über die Beitragskalkulation **
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge effektiv durchgeführt werden, um die langfristige finanzielle Stabilität und Rentabilität zu gewährleisten?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge sollte auf einer fundierten Analyse der demografischen, wirtschaftlichen und gesetzlichen Rahmenbedingungen basieren. Es ist wichtig, die langfristigen finanziellen Verpflichtungen und Risiken sorgfältig zu berücksichtigen, um eine angemessene Beitragshöhe festzulegen. Zudem sollten regelmäßige Überprüfungen und Anpassungen der Kalkulation vorgenommen werden, um auf Veränderungen in der Marktsituation und im gesetzlichen Umfeld reagieren zu können. Eine transparente Kommunikation mit den Versicherten und Arbeitgebern über die Beitragskalkulation und die zugrundeliegenden Annahmen ist ebenfalls entscheidend, um Vertrauen und langfristige Rentabilität **
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge effektiv durchgeführt werden, um die langfristige finanzielle Stabilität und Rentabilität zu gewährleisten?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge kann effektiv durchgeführt werden, indem umfassende Datenanalysen und Risikobewertungen durchgeführt werden, um die langfristigen finanziellen Verpflichtungen zu verstehen und angemessen zu berücksichtigen. Zudem ist es wichtig, die demografische Entwicklung und gesetzliche Rahmenbedingungen zu berücksichtigen, um langfristige Rentabilität zu gewährleisten. Eine regelmäßige Überprüfung und Anpassung der Beitragskalkulation an veränderte Marktbedingungen und Risikoprofile ist ebenfalls entscheidend, um langfristige finanzielle Stabilität zu gewährleisten. Schließlich ist eine transparente Kommunikation mit den Versicherten und Arbeitgebern über die Be **
-
Wie wirkt sich die Rentenversicherung auf die finanzielle Absicherung im Alter aus? Welche Vorteile bietet die Rentenversicherung im Vergleich zu anderen Formen der Altersvorsorge?
Die Rentenversicherung bietet eine regelmäßige Zahlung im Alter, die zur finanziellen Absicherung beiträgt. Sie garantiert eine lebenslange Rente, unabhängig von der Lebenserwartung. Im Vergleich zu anderen Formen der Altersvorsorge bietet die Rentenversicherung eine staatliche Unterstützung und ein gewisses Maß an Sicherheit. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.